15 अक्टूबर से प्रस्तावित व्यवस्था के बीच छोटे-छोटे ट्रांजैक्शन का विकल्प, NPCI फिलहाल अलग-अलग भुगतान पर अतिरिक्त डेली लिमिट लगाने के मूड में नहीं
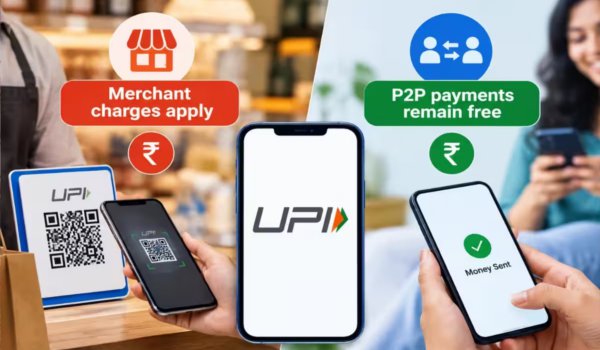
नई दिल्ली। यूपीआई के जरिए मर्चेंट पेमेंट की प्रस्तावित चार्ज व्यवस्था लागू होने से पहले ही इससे बचने के संभावित तरीकों को लेकर चर्चा शुरू हो गई है। इंडस्ट्री से जुड़े सूत्रों के मुताबिक, कुछ व्यापारी बड़ी रकम का एक ही भुगतान लेने के बजाय उसे 2,000 रुपए या उससे कम के कई अलग-अलग ट्रांजैक्शन में बांटने का विकल्प अपना सकते हैं।
प्रस्तावित फ्रेमवर्क के अनुसार 15 अक्टूबर से 2,000 रुपए से अधिक के मर्चेंट यूपीआई पेमेंट पर 0.4 प्रतिशत मर्चेंट डिस्काउंट रेट (MDR) लागू होगा। हालांकि 75,000 रुपए या उससे अधिक के ट्रांजैक्शन पर यह शुल्क अधिकतम 300 रुपए तक सीमित रहेगा। उदाहरण के तौर पर 6,000 रुपए का एकमुश्त भुगतान होने पर 0.4 प्रतिशत की दर से 24 रुपए शुल्क बन सकता है। वहीं, इसी रकम को 2,000 रुपए के तीन भुगतान में बांट दिया जाए तो प्रत्येक भुगतान निर्धारित शुल्क-मुक्त सीमा के भीतर रहेगा।
एक ही बिल को अलग-अलग भुगतान में बांटने पर फिलहाल स्पष्ट रोक नहीं
सूत्रों के अनुसार, NPCI के मौजूदा फ्रेमवर्क और FAQ में एक ही बिल के अलग-अलग यूपीआई भुगतानों को अनिवार्य रूप से जोड़कर शुल्क लगाने का स्पष्ट प्रावधान नहीं है। इसी वजह से बिल स्प्लिटिंग यानी एक भुगतान को कई छोटे ट्रांजैक्शन में बांटने की संभावना को लेकर सवाल उठ रहे हैं।
हालांकि, यह व्यवस्था बैंकों की ओर से सुरक्षा और जोखिम प्रबंधन के लिए तय की जाने वाली दैनिक लेन-देन सीमा से अलग होगी। उद्योग से जुड़े लोगों का कहना है कि यदि ग्राहक और व्यापारी आपसी सहमति से एक ही खरीदारी की रकम कई बार में चुकाते हैं, तो प्रत्येक ट्रांजैक्शन अलग दिखाई देता है।
छोटे कारोबारियों की कैटेगरी भी महत्वपूर्ण
मामले में छोटे व्यापारियों के लिए जीरो-MDR वाली P2PM (Person-to-Person-Merchant) कैटेगरी भी चर्चा में है। बैंक और भुगतान सेवा प्रदाता ऐसे खातों की निगरानी करते हैं और यदि किसी कारोबारी का कलेक्शन लगातार तीन महीने तक हर महीने 1 लाख रुपए से अधिक रहता है, तो उसे नियमित मर्चेंट श्रेणी में शामिल किया जा सकता है।
कुछ कारोबारी बिक्री की रकम को अलग-अलग खातों, क्यूआर कोड या व्यक्तिगत यूपीआई आईडी के माध्यम से लेने की कोशिश कर सकते हैं। हालांकि व्यावसायिक लेन-देन को जानबूझकर व्यक्तिगत ट्रांसफर के रूप में दिखाना नियमों के तहत गलत वर्गीकरण माना जा सकता है।
गलत मर्चेंट कोड का इस्तेमाल भी बन सकता है जोखिम
रेलवे, टेलीकॉम, बीमा, ईंधन और यूटिलिटी सेवाओं जैसे कुछ क्षेत्रों के लिए अलग शुल्क व्यवस्था का प्रावधान है। जानकारों के मुताबिक कारोबार की प्रकृति के आधार पर मर्चेंट कोड निर्धारित किए जाते हैं। इसलिए शुल्क से बचने के लिए जानबूझकर गलत कैटेगरी या मर्चेंट कोड का इस्तेमाल करना नियमों का उल्लंघन हो सकता है।
UPI इकोसिस्टम की कमाई पर पड़ सकता है असर
इंडस्ट्री के अनुमानों के मुताबिक कुल मर्चेंट यूपीआई ट्रांजैक्शन की संख्या का बड़ा हिस्सा 2,000 रुपए या उससे कम का है, जिससे अधिकांश ट्रांजैक्शन शुल्क-मुक्त दायरे में रहेंगे। दूसरी ओर, 2,000 रुपए से अधिक के भुगतान मर्चेंट पेमेंट की कुल वैल्यू में बड़ा हिस्सा रखते हैं। ऐसे में यदि बड़े भुगतान को छोटे हिस्सों में बांटने का चलन बढ़ता है तो प्रस्तावित MDR से होने वाली आय प्रभावित हो सकती है।
NPCI का कहना है कि MDR से प्राप्त राशि का उपयोग यूपीआई के बुनियादी ढांचे, साइबर सुरक्षा और ग्राहक सेवाओं को मजबूत करने में किया जाएगा। फिलहाल यह स्पष्ट नहीं है कि नई व्यवस्था लागू होने के बाद बिल स्प्लिटिंग कितनी व्यापक होगी और NPCI भविष्य में इसे नियंत्रित करने के लिए अतिरिक्त प्रावधान करता है या नहीं।